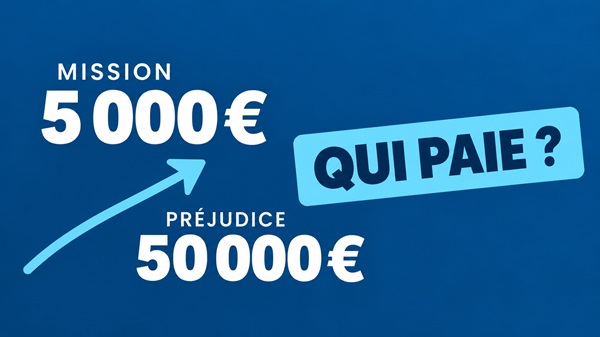
Vous facturez une mission 5 000 euros à un client. Quelques semaines plus tard, une erreur commise dans le cadre de cette prestation entraîne pour lui un préjudice estimé à 50 000 euros. La question devient alors très concrète : qui va payer ?
C’est tout l’enjeu de la Responsabilité Civile Professionnelle, plus couramment appelée RC Pro. On l’associe parfois aux professions présentant des risques évidents ou aux activités pour lesquelles elle est obligatoire. Pourtant, une erreur professionnelle n’a pas besoin d’être spectaculaire pour avoir des conséquences financières importantes. Une mauvaise recommandation, une erreur d’exécution, une maladresse chez un client ou encore un oubli peuvent suffire.
La RC Pro, à quoi sert-elle concrètement ?
Dans le cadre de son activité, une entreprise, un indépendant ou un professionnel peut causer un dommage à un client, à un fournisseur ou à un autre tiers. Selon les circonstances et les garanties prévues au contrat, la RC Pro peut intervenir lorsque la responsabilité de l’entreprise est engagée et prendre en charge les conséquences financières de certains dommages couverts.
Ces dommages peuvent notamment être :
- matériels, lorsqu’un bien est détérioré ;
- corporels, lorsqu’une personne est blessée ;
- immatériels, lorsqu’une erreur entraîne par exemple une perte financière.
Cette dernière catégorie mérite une attention particulière. Pour de nombreuses activités de conseil, de services ou de prestations intellectuelles, le principal risque n’est pas nécessairement de casser quelque chose : c’est de provoquer une conséquence financière chez un client.
Exemple 1 : le consultant et la mauvaise préconisation
Imaginons un consultant chargé d’accompagner une PME dans un projet important. La mission est facturée 5 000 euros. À la suite d’une erreur d’analyse, le consultant recommande une solution inadaptée. Son client engage des dépenses sur la base de cette recommandation avant de découvrir le problème.
Entre les dépenses engagées inutilement, le retard du projet et ses autres conséquences, le client estime son préjudice à 50 000 euros et met en cause la responsabilité du consultant.
Nous sommes très loin des 5 000 euros initialement facturés. C’est l’un des enseignements essentiels en matière de responsabilité professionnelle : le montant du risque n’est pas proportionnel au montant de votre facture. Une petite mission peut avoir de grandes conséquences.
Exemple 2 : le prestataire qui intervient chez son client
Prenons maintenant une entreprise qui intervient directement dans les locaux de ses clients. Lors d’une intervention, un collaborateur endommage accidentellement un équipement appartenant au client. L’entreprise n’avait évidemment aucune intention de provoquer ce dommage. Mais cela ne signifie pas qu’elle n’aura aucune responsabilité.
Le coût peut rapidement dépasser la simple réparation du matériel : selon les circonstances, le dommage peut avoir d’autres conséquences pour le client. C’est pourquoi il est important d’étudier précisément les garanties du contrat, leurs limites et les éventuelles exclusions.
Exemple 3 : une erreur qui bloque l’activité du client
Dernière situation : une entreprise réalise une prestation pour un donneur d’ordre. Une erreur est commise dans son exécution. Le problème est détecté trop tard et perturbe l’activité du client. Celui-ci estime avoir subi une perte financière et demande réparation à son prestataire.
Là encore, le coût de la prestation initiale peut être relativement faible par rapport au montant du préjudice invoqué.
Et c’est justement ce décalage qui rend le sujet de la responsabilité civile professionnelle stratégique.
« Mon métier n’est pas particulièrement risqué »
C’est une remarque que l’on peut facilement entendre. Pourtant, le risque professionnel ne se limite pas aux métiers impliquant des machines, des travaux ou des interventions physiques. Un consultant, une agence, un prestataire informatique, une entreprise de services ou un indépendant peuvent également être confrontés à une mise en cause.
Dans les activités intellectuelles notamment, le risque peut venir d’une erreur, d’une omission, d’un conseil inadapté ou d’un manquement dans l’exécution d’une prestation, selon la situation et les responsabilités effectivement engagées. Autrement dit, le risque n’est pas toujours visible.
Avoir une RC Pro ne suffit pas : encore faut-il avoir les bonnes garanties
Dire « j’ai une RC Pro » est un bon début. Mais ce n’est pas nécessairement suffisant. Une assurance professionnelle doit être regardée au regard de l’activité réellement exercée par l’entreprise et de ses risques. Plusieurs questions méritent notamment d’être posées :
Les activités réellement exercées sont-elles correctement déclarées ?
Une entreprise évolue. Elle peut développer de nouvelles prestations, travailler pour de nouveaux secteurs ou élargir son champ d’intervention. Le contrat doit suivre cette évolution.
Quels types de dommages sont couverts ?
Dommages corporels, matériels, immatériels… Les garanties doivent être examinées en fonction des risques propres au métier.
Les plafonds de garantie sont-ils suffisants ?
Une mission de quelques milliers d’euros peut, nous l’avons vu, entraîner un préjudice beaucoup plus important.
Le chiffre d’affaires ou le montant moyen des factures ne sont donc pas les seuls éléments à prendre en compte.
Quelles sont les franchises ?
La franchise correspond à la somme qui peut rester à la charge de l’assuré lors d’un sinistre couvert. Elle doit également être intégrée dans l’analyse.
Quelles sont les exclusions du contrat ?
Comme tout contrat d’assurance, une RC Pro comporte des conditions, des limites et des exclusions. Elles doivent être connues avant qu’un problème ne survienne.
La RC Pro est aussi un sujet de relation commerciale
Il existe enfin une autre dimension intéressante. Disposer d’une couverture de responsabilité civile adaptée peut être demandé par certains clients ou donneurs d’ordre. Une attestation d’assurance peut ainsi faire partie des documents nécessaires dans le cadre d’une relation commerciale ou d’un appel d’offres.
Mais au-delà du document lui-même, la démarche traduit une logique simple : identifier les conséquences qu’une erreur professionnelle pourrait avoir sur son entreprise et sur ses clients. La RC Pro s’inscrit donc plus largement dans une démarche de gestion des risques.
Le bon réflexe : partir de situations concrètes
Pour évaluer son besoin, mieux vaut parfois oublier quelques minutes le vocabulaire de l’assurance et se poser des questions très simples :
- Quelle erreur pourrais-je commettre dans mon activité ?
- Quel dommage pourrait-elle provoquer chez mon client ?
- Quel serait le scénario financier le plus sérieux ?
- Mon entreprise pourrait-elle absorber seule ce coût ?
- Et mon contrat actuel couvrirait-il réellement cette situation ?
Ce raisonnement permet de partir de l’activité réelle de l’entreprise plutôt que d’une définition théorique de la RC Pro.
Une mission à 5 000 euros peut-elle vraiment provoquer 50 000 euros de préjudice ?
Oui, c’est possible. Le montant facturé et le montant du dommage potentiel sont deux choses différentes. C’est précisément pour cette raison qu’une entreprise ne devrait pas dimensionner sa protection uniquement en fonction de son chiffre d’affaires ou du prix moyen de ses prestations. Il faut également réfléchir à l’impact potentiel d’une erreur chez ses clients.
Et cette analyse mérite d’être régulièrement actualisée : une entreprise qui grandit, signe des contrats plus importants, travaille avec de nouveaux clients ou propose de nouvelles prestations voit également son exposition aux risques évoluer.
Et votre RC Pro ?
Votre RC Pro correspond-elle encore réellement à votre activité, à vos clients et aux conséquences financières que pourrait provoquer une erreur ? C’est un sujet qui mérite d’être vérifié avant le sinistre, plutôt qu’au moment où un client vous demande réparation.
Paris Tronchet Assurances accompagne les entreprises, dirigeants et professionnels dans l’analyse de leurs risques et de leurs solutions d’assurance professionnelle. Parlons de votre activité, de vos risques concrets et des garanties à prévoir.
Les garanties et prises en charge dépendent des conditions, plafonds, franchises et exclusions prévus au contrat d’assurance souscrit.