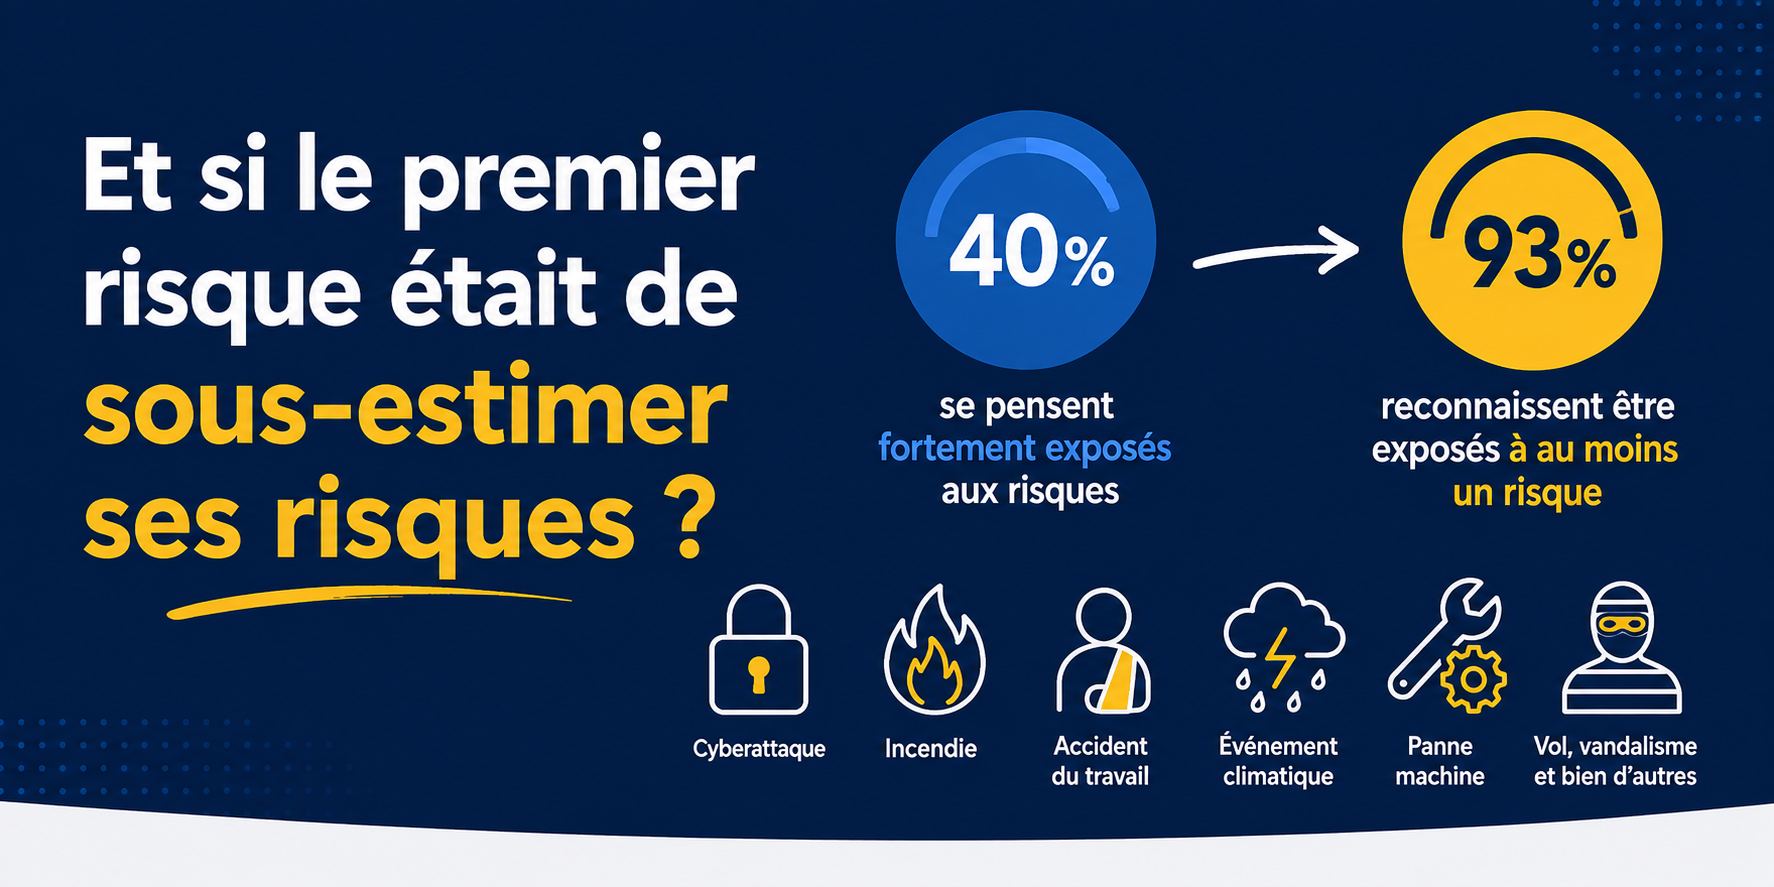
Vol, incendie, cyberattaque, accident du travail, événement climatique, panne d’une machine essentielle… Une entreprise est exposée quotidiennement à de multiples risques. Pourtant, le premier danger est peut-être ailleurs : ne pas avoir pleinement conscience de son niveau réel d’exposition.
C’est l’un des principaux enseignements d’une étude réalisée par Gan Assurances en partenariat avec l’IFOP en 2026 auprès de décisionnaires de TPE.
Lorsqu’on leur demande spontanément si leur entreprise est exposée à des risques, 40 % des répondants se considèrent fortement ou très fortement exposés. Mais lorsqu’une liste détaillée de risques leur est présentée, 93 % déclarent finalement être concernés par au moins l’un d’entre eux.
Un écart considérable qui rappelle une évidence : en matière de prévention, ce que l’on ne regarde pas est souvent ce que l’on sous-estime.
Les risques professionnels sont beaucoup plus présents qu’on ne le pense
Pour un dirigeant, le risque fait partie de l’activité. Mais parce qu’il doit quotidiennement gérer ses clients, ses salariés, ses fournisseurs, sa trésorerie et son développement commercial, la prévention peut facilement passer au second plan. Certains risques sont également devenus tellement habituels qu’ils finissent par ne plus être réellement perçus comme tels.
L’étude montre pourtant la diversité des expositions. Le vol arrive en tête et concerne 52 % des TPE interrogées. Viennent ensuite les maladies professionnelles et accidents du travail à 38 %, les risques cyber, fraudes et attaques informatiques à 37 %, les dégradations et actes de vandalisme à 35 %, puis les incendies à 33 %. La perte d’une machine essentielle concerne 30 % des répondants, les risques climatiques 29 % et les risques routiers 28 %.
Autrement dit, le risque professionnel ne se résume plus à l’incendie ou au cambriolage. Il peut être humain, matériel, numérique, climatique ou lié aux déplacements.
Une TPE sur trois a déjà connu un incident en trois ans
Ces risques ne sont pas seulement théoriques. Selon l’étude, 32 % des TPE interrogées déclarent avoir effectivement connu au moins un incident au cours des trois dernières années.
Parmi les entreprises concernées, le vol arrive en première position des événements rencontrés. Les risques climatiques occupent la deuxième place, devant les maladies professionnelles, les incendies, les risques routiers ou encore les actes de vandalisme.
Pour un dirigeant, la question n’est donc peut-être plus seulement : « Quel risque pourrait toucher mon entreprise ? », mais aussi : « Suis-je suffisamment préparé si cela arrive demain ? » Car un sinistre ne se limite pas au coût des réparations ou au remplacement du matériel.
Un sinistre a un coût financier… mais également humain
L’un des résultats particulièrement intéressants de l’étude concerne les conséquences des incidents. Pour un peu plus de six TPE sur dix ayant récemment subi un incident, celui-ci a entraîné une perte financière. Mais l’impact humain est encore plus fréquent : près de huit entreprises sur dix évoquent des conséquences telles que le stress, la fatigue ou la charge mentale.
Cette dimension est parfois oubliée dans l’analyse des risques.
Un cambriolage, un incendie ou une cyberattaque signifie potentiellement des démarches administratives, des clients à prévenir, une activité à réorganiser, des salariés à rassurer, des fournisseurs à contacter et parfois plusieurs semaines ou plusieurs mois pour retrouver un fonctionnement normal.
Prévenir un risque, c’est donc protéger les actifs de l’entreprise, mais également son dirigeant et ses équipes.
Toutes les entreprises ne maîtrisent pas leurs risques de la même manière
L’étude met également en évidence une maîtrise très hétérogène selon la nature des risques. Certains risques considérés comme « ordinaires » sont relativement bien intégrés aux pratiques des entreprises. D’autres, pourtant potentiellement très impactants, sont moins bien maîtrisés. C’est notamment sur ces risques que la prévention prend tout son sens.
Il ne s’agit pas nécessairement de multiplier les procédures, les équipements ou les contraintes. Une démarche efficace commence souvent beaucoup plus simplement : identifier les principaux risques, mesurer leur impact potentiel, examiner les dispositifs existants et déterminer les actions réellement prioritaires. Cette logique permet de passer d’une prévention subie à une prévention adaptée à la réalité de l’entreprise.
DUERP : un exemple révélateur du décalage entre obligation et pratique
Le Document unique d’évaluation des risques professionnels (DUERP) illustre bien cette situation. Il est obligatoire dès l’embauche du premier salarié et permet de recenser et d’évaluer les risques auxquels les salariés peuvent être exposés afin de mettre en œuvre les actions de prévention appropriées.
Pourtant, l’étude révèle que 41 % des TPE interrogées ne connaissent pas le DUERP. Dans 12 % des cas, le document existe mais n’est pas à jour et, pour 6 %, il est connu mais n’existe pas. Finalement, seules 41 % indiquent disposer d’un DUERP à jour.
Même constat concernant les installations électriques : 28 % des TPE interrogées pensent ne pas être tenues de réaliser une vérification périodique de leurs installations.
Ces résultats ne traduisent pas nécessairement un manque d’intérêt pour la prévention. Ils montrent surtout à quel point les dirigeants peuvent avoir besoin d’informations simples, concrètes et directement applicables.
Les entreprises agissent déjà… mais encore beaucoup par obligation
Les TPE ne partent pourtant pas de zéro. L’étude recense en moyenne 8,2 actions de prévention mises en place par entreprise. Les dispositifs de lutte contre l’incendie sont présents chez 88 % des répondants, les opérations de maintenance et vérifications régulières chez 86 % et les affichages réglementaires chez 81 %.
Les dispositifs anti-intrusion des locaux atteignent 75 %, les équipements de protection individuelle ou collective 70 % et les plans d’évacuation 68 %.
Le constat est donc nuancé : la prévention existe bel et bien dans les entreprises. Mais elle semble encore souvent guidée par les obligations ou par les risques les plus évidents. L’enjeu consiste désormais à aller plus loin en développant une véritable logique d’anticipation.
- Coût, temps et complexité : les trois freins à la prévention
Pourquoi les entreprises ne vont-elles pas plus loin ?
Les trois principaux obstacles identifiés par l’étude sont très pragmatiques : le coût, le manque de temps et la complexité réglementaire.
Le coût est cité comme frein par 40 % des répondants, le manque de temps par 36 % et la complexité réglementaire par 32 %. On retrouve ici une réalité bien connue des dirigeants de petites entreprises : la prévention entre en concurrence avec de nombreuses autres priorités. La solution n’est donc probablement pas d’ajouter de nouvelles contraintes. Elle consiste au contraire à rendre la prévention plus accessible et plus simple.
Quelques actions correctement ciblées peuvent parfois être beaucoup plus pertinentes qu’une accumulation de procédures mal comprises ou rarement appliquées.
L’assureur peut-il devenir un véritable partenaire prévention ?
C’est un autre enseignement majeur de l’étude.
Seulement 56 % des TPE interrogées déclarent se sentir bien accompagnées sur les questions de prévention.
Pourtant, lorsqu’elles cherchent de l’information sur ces sujets, leur assureur arrive en première position : 58 % indiquent le solliciter, loin devant les organismes publics ou l’expert-comptable.
Plus significatif encore : 91 % considèrent l’assureur comme légitime pour les accompagner en matière de prévention. Son rôle peut donc dépasser largement l’intervention après le sinistre.
Les dirigeants interrogés attendent prioritairement de leur assureur qu’il conseille et recommande des solutions. Ils souhaitent également qu’il puisse les mettre en relation avec des experts ou des prestataires, établir des diagnostics, les aider à financer certaines mesures de prévention ou encore les alerter sur des risques spécifiques. L’assurance peut ainsi évoluer d’une logique essentiellement indemnitaire vers une logique d’accompagnement : éviter le sinistre lorsque cela est possible avant d’avoir à en réparer les conséquences.
Connaissez-vous réellement les obligations prévues dans votre contrat d’assurance ?
La prévention pose enfin une autre question importante : celle des conditions prévues au contrat. L’étude montre que seulement 40 % des TPE savent que leur contrat comporte des conditions particulières de prévention et savent précisément lesquelles.
À l’inverse, 51 % ne connaissent pas les conditions liées à leur contrat : certaines savent qu’elles existent sans savoir lesquelles, tandis que d’autres ignoraient qu’elles avaient des mesures particulières à mettre en place. Pour un dirigeant, ce chiffre doit inviter à relire ses garanties et ses conditions particulières.
Certaines mesures de prévention peuvent en effet faire partie intégrante de la bonne gestion du risque assuré. Les connaître permet surtout de vérifier que les pratiques réelles de l’entreprise restent cohérentes avec la situation déclarée et les dispositions contractuelles.
Prévention incendie : des dirigeants en attente de solutions concrètes
L’incendie constitue un bon exemple de cette demande d’accompagnement. Dans les données Gan Assurances portant sur les sinistres de la branche commerce entre 2022 et 2025, les incendies représentent 10 % des sinistres en nombre, mais 40 % de leur montant.
La fréquence n’est donc pas le seul critère à regarder : un événement relativement moins fréquent peut avoir des conséquences extrêmement importantes. L’étude montre d’ailleurs que 96 % des TPE interrogées se déclarent intéressées par au moins un service de prévention incendie.
Les principales attentes sont très concrètes : une aide à la mise en conformité, une mise en relation avec des prestataires qualifiés à des tarifs négociés et des outils d’auto-diagnostic. Les préconisations concernant les risques électriques et les rappels de maintenance arrivent également en bonne position. Les dirigeants ne demandent donc pas nécessairement davantage de théorie. Ils attendent des solutions opérationnelles.
Et si la prévention commençait simplement par un point sur vos risques ?
La principale conclusion de cette étude est peut-être là.
Les dirigeants ne négligent pas volontairement la prévention. Beaucoup ont déjà mis en œuvre plusieurs mesures. Mais leur perception de l’exposition reste parfois partielle, tandis que le temps, le coût et la complexité peuvent freiner les démarches supplémentaires.
Une bonne politique de prévention ne consiste pas à chercher le « risque zéro », qui n’existe pas. Elle consiste à se poser régulièrement quelques questions simples : quels sont aujourd’hui les risques les plus importants pour mon entreprise ? Les mesures mises en place sont-elles toujours adaptées ? Mes obligations réglementaires sont-elles respectées ? Les conditions de prévention prévues par mes contrats sont-elles connues et appliquées ? Et que se passerait-il concrètement si l’un de ces risques se réalisait demain ?
Faire le point avant le sinistre est toujours plus confortable que découvrir ses vulnérabilités après.
Et c’est précisément là que l’accompagnement et le conseil prennent tout leur sens.